2026-2032年粉末冶金高温合金行业调研与发展前景预测报告
一、行业概述与范畴界定
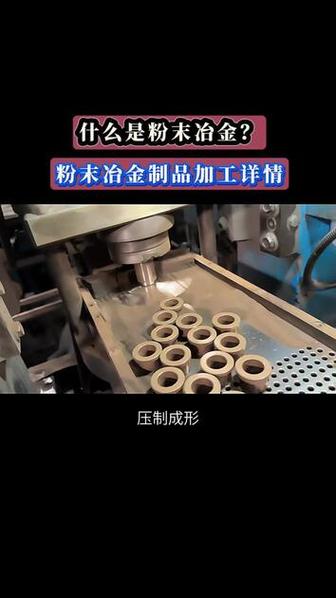
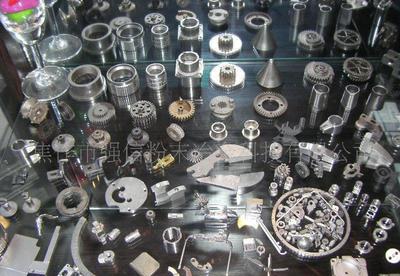
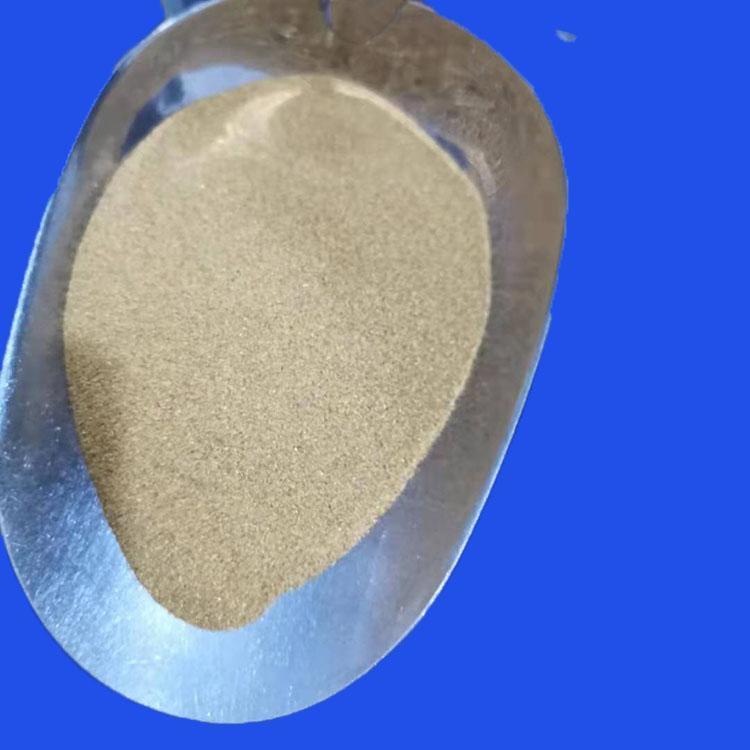
粉末冶金高温合金是指采用粉末冶金工艺(如气体雾化、等离子旋转电极等制粉技术,结合热等静压、粉末挤压或注射成型等致密化手段)制备的一类能够在高温(通常600℃以上)及复杂应力环境下长期工作的合金材料。与传统的铸造和变形高温合金相比,粉末冶金高温合金具有组织均匀、无宏观偏析、晶粒细小可控、合金化程度高以及近净成形等突出优势,广泛应用于航空发动机涡轮盘、压气机盘、火箭发动机热端部件、燃气轮机叶片及核工业、高端医疗植入物等领域。
二、2026-2032年行业驱动因素分析
- 航空航天需求升级: 推重比10以上的先进航空发动机普遍要求涡轮盘材料具备更高的耐温能力(700℃以上)和抗疲劳性能,粉末冶金高温合金(如Ф型、难变形型)成为不可替代选项。中国商发CJ-1000A、军用涡扇-15/20等型号的批产与预研,将带动需求持续释放。
- 能源动力装备国产化: 重型燃气轮机、超超临界火电及小型模块化核反应堆对高温耐蚀部件的需求增长,为粉末冶金高温合金开辟新赛道。
- 增材制造与近净成形协同: 粉末冶金与3D打印(激光/电子束选区熔化)技术结合日益紧密,高温合金粉末作为关键耗材,市场空间进一步打开。
- 政策与供应链安全: 高端粉末高温合金长期依赖进口,在国产替代和“两机专项”等政策驱动下,国内企业产能扩张与技术攻关明显提速。
三、市场规模与供需预测(2026-2032)
据行业调研数据及趋势建模,2026年全球粉末冶金高温合金市场规模预计在32-36亿美元区间,至2032年有望达到58-65亿美元,年均复合增长率约为10.5%-12.0%。其中中国市场增速将高于全球平均水平,占比由当前的约18%提升至25%以上,主要受航空发动机国产化批产及燃气轮机需求拉动。
供给端方面,全球主要生产商包括PCC (Precision Castparts)、ATI、Carpenter Technology、日本大同特殊钢、俄罗斯VSMPO等。国内企业如钢研高纳、中航迈特、国药集团、航材院等企业正在扩产,但高端牌号(如第三代粉末盘合金)的稳定批量能力仍是短板。预计到2030年前后,国内中高端粉末高温合金自给率有望从当前不足40%提升至60%以上。
四、技术发展动向
- 新型合金成分设计: 以高W、高Mo、高Co及微量Hf、Y等元素为特征的第四代粉末高温合金正在研发中,目标使用温度达750-800℃。
- 制粉技术精细化: 超细球形粉末(粒径≤15μm)、低夹杂物控制成为提升疲劳寿命的关键方向;等离子球化及射频等离子体技术逐步产业化。
- 热等静压与锻造工艺优化: 热等静压(HIP)+等温锻造(ITF)路线继续主导高端盘件生产,数值模拟辅助的HIP周期缩短及近净成形模具技术是效率提升重点。
- 增材制造专用粉末: 针对激光粉末床熔融(LPBF)和电子束熔融(EBM)的专用高温合金粉末牌号及低氧含量控制技术将占据知识产权竞争制高点。
五、行业主要挑战
- 原材料成本与供应: Co、Ni、W、Mo等战略金属价格波动及地缘供应风险,直接抬升制造成本。
- 工艺稳定性与认证壁垒: 航空航天应用需通过严苛的长期寿命认证,制约新进入者。
- 高端粉末依赖进口: 部分牌号粉末仍需从美、日、俄进口,粉末收得率、纯净度控制存在代差。
- 环保压力: 制粉及后续酸洗等工序面临更严格的环保要求,倒逼绿色工艺创新。
六、发展前景与投资建议
- 国产替代主线: 重点跟踪拥有自主牌号并通过航发商发、中航工业验证的企业,具备母合金-制粉-HIP制件全链条能力者为第一梯队。
- 军民融合与新兴应用: 粉末冶金高温合金在氢能源高温部件、卫星推进器、深海装备等领域需求潜藏,早期布局企业可获先发优势。
- 设备与服务协同: HIP炉、等离子旋转电极(PREP)设备、雾化制粉设备的国内供应能力正在提高,设备企业亦具备投资价值。
- 循环经济角度: 高温合金废料回收及粉末再生技术将成为行业降本新热点,重点关注拥有闭环回收处理能力的厂商。
2026-2032年将是粉末冶金高温合金行业由“需求牵引”向“技术驱动+规模效益”转变的关键窗口期。全球产业链争夺焦点集中在新一代合金设计、高端粉末批产及复杂构件一体化成形。国内企业机遇大于挑战,但唯有突破纯净度提升、粉末收得率、批产稳定性三大瓶颈,方能实现真正意义上的高端市场突围。
如若转载,请注明出处:http://www.xlymcl.com/product/36.html
更新时间:2026-09-13 05:18:42